

 1133 Kundenrezensionen
Die FAR Prüfung auf die geeigneteste Weise vorbereiten
Jeder hat seine eigene Bevorzugung für die Prüfungsvorbereitung. Auf die geeigneteste Weise kann man sich am besten auf FAR Prüfung vorbereiten. Das Technikteam von ZertFragen bietet insgesamt 3 Versionen von FAR Prüfung, nämlich PDF, Online Test Engine sowie simulierte Prüfungssoftware. Alle drei Versionen enthalten die gleichen Zertifizierungsfragen der FAR (CPA Financial Accounting and Reporting), aber in unterschiedlicher Form. Deshalb hat jede Version ihre eigene Überlegenheit, z.B. mit PDF Version können Sie ohne Internet noch die Zertifizierungsfragen der FAR lernen. Mit dem Simulationssoftware sind Sie in der Lage, die Prüfungsatmosphäre im voraus zu erleben. Dadurch wir Ihre Angst vor FAR Prüfung weniger sein!
Um die geeigneteste Version auszuwählen, empfehlen wir, dass Sie vor dem Kauf die Demo von drei Versionen zur FAR Prüfung probeweise zu gebrauchen. Demo ist natürlich kostenlos. Sie können sie auf unserer Webseite gratis herunterladen. Nach dem Kauf bieten wir noch einjährige Aktualisierungsdienst zur FAR Zertifizierungsfragen. Sie können sie ganz unbesorgt benutzen. Wir glauben, mit der geeignetesten Version können Sie sich am besten auf die FAR Prüfung vorbereiten.
Wir wünschen Ihnen herzlich, dass Sie mit Hilfe unserer Produkte das FAR Zertifikat zügig erwerben und ein besseres Leben in der Zukunft führen können. Irgendwann Sie Fragen über FAR Prüfung haben, können Sie mit uns online kontaktieren oder E-mail schicken!
Einfach und bequem zu kaufen: Um Ihren Kauf abzuschließen, gibt es zuvor nur ein paar Schritte. Nachdem Sie unser Produkt per E-mail empfangen, herunterladen Sie die Anhänge darin, danach beginnen Sie, fleißig und konzentriert zu lernen!
Schnell die FAR bestehen ohne Geldverschwendung
Wegen der Verlässlichkeit unserer Produkte haben schon zahlreiche Benutzer die FAR zügig bestanden. Laut Statistiken dürfen Sie sich nach konzentriertem Gebruach innerhalb nur 20 bis 30 Stunden auf FAR sehr gut vorbereiten. Viele Prüfungsteilnehmer haben schon ins Arbeitsleben eingestiegen. Die Freizeit ist sehr wenig, deswegen bieten wir die effizienten Zertifizierungsfragen, mit denen Sie die FAR Prüfung innerhalb einer kurzen Zeit bestehen können.
Weil die Pass-Rate sehr hoch ist, können wir Ihnen garantieren, falls Sie die FAR Zertifizierungsprüfung nicht schaffen, erstatten wir alle Ihre bezahlten Kosten. Sie brauchen nur, uns das Zeugnis per E-mail zu schichen. Wir tun unser Bestes, um Ihren finanziellen Verlust am möglichsten zu vermindern. Wir ZertFragen ist kundenorientiert und vertrauenswürdig!
Beste Zertifizierungsfragen der AICPA FAR mit günstigem Preis
Durch langjärige Erforschungen und Bemühungen haben IT-Experten aus ZertFrafen die anspruchvollen Zertifizierungsfragen für FAR gefertigt. Die zuverlässigen Zertifizierungsfragen enthalten echte Fragen aud den früheren FAR Prüfungen. Fast jede Antworte der Prüfungsaufgaben hat ausführliche Erläuterungen, mit denen Sie die Fachkenntnisse der FAR Prüfung gut beherrschen können.

Die Zertifizierungsfragen der AICPA FAR (CPA Financial Accounting and Reporting) von hoher Qualität kosten Sie nicht viel. Der Preis ist im Vergleich zu anderen Lieferanten sehr günstig. Außerdem bieten wir ab und zu Rabatte auf bestimmte Produkte. Deshalb können Sie sich uns vor dem Bezahlen der FAR Zertifizierungsfragen online erkundigen, ob es zu jener Zeit einen Rabatt-Code für die FAR Prüfung gibt.
Sie können sowohl online mit Kreditkarte zahlen oder direkt auf unser Konto überweisen. Ihre persönlichen Informationen werden von uns gut bewahrt, darum brauchen Sie keine Sorge zu machen. Nach dem Bezahlen werden Sie die Zertifizierungsfragen der FAR sofort per E-mail erhalten.
AICPA FAR Prüfungsthemen:
| Abschnitt | Gewichtung | Ziele |
|---|---|---|
| Buchhaltung gemeinnütziger Organisationen (NFP) | 10–15 % | - Realisierung von Umsätzen und Zuwendungen - Jahresabschlüsse gemeinnütziger Organisationen |
| Ausgewählte Posten des Jahresabschlusses | 30–40 % | - Eigenkapital, Ergebnis je Aktie und aktienbasierte Vergütungen - Betriebsrenten und Leistungen nach Beendigung des Arbeitsverhältnisses - Konsolidierung und Unternehmenszusammenschlüsse - Umsatzrealisierung (ASC 606) - Leasingverhältnisse (ASC 842) |
| Buchhaltung der Bundesstaaten und Kommunen | 20–25 % | - Modifizierte Abgrenzungsrechnung im Vergleich zur vollständigen Abgrenzungsrechnung - Haushaltsbuchhaltung - Fondsbuchhaltung und kommunaler Jahresabschluss |
| Konzeptioneller Rahmen, Normensetzung und Finanzberichterstattung | 25–35 % | - Anforderungen an die Offenlegung - Konzeptioneller Rahmen und Hierarchie der GAAP - Darstellung des Jahresabschlusses |
AICPA CPA Financial Accounting and Reporting FAR Prüfungsfragen mit Lösungen
On January 1, 20X1, Pell Corp. purchased a machine having an estimated useful life of 10 years and no
salvage. The machine was depreciated by the double declining balance method for both financial
statement and income tax reporting. On January 1, 20X6, Pell changed to the straight-line method for
financial statement reporting but not for income tax reporting. Accumulated depreciation at December 31,
2 0X5, was $560,000. If the straight-line method had been used, the accumulated depreciation at
December 31, 20X5, would have been $420,000. Pell's enacted income tax rate for 20X6 and thereafter is
3 0%. The amount shown in the 20X6 income statement for the cumulative effect of changing to the
straight-line method should be:
- A. $0.
- B. $98,000 debit.
- C. $140,000 credit.
- D. $98,000 credit.
Antwort: A 🗳️
Erklärung: (Nur für ZertFragen-Mitglieder sichtbar)
Mellow Co. depreciated a $12,000 asset over five years, using the straight-line method with no salvage
value. At the beginning of the fifth year, it was determined that the asset will last another four years. What
amount should Mellow report as depreciation expense for year 5?
- A. $2,400
- B. $600
- C. $1,500
- D. $900
Antwort: B 🗳️
Erklärung: (Nur für ZertFragen-Mitglieder sichtbar)
On June 30, 1991, Mill Corp. incurred a $100,000 net loss from disposal of a component of a business.
Also, on June 30, 1991, Mill paid $40,000 for property taxes assessed for the calendar year 1991. What
amount of the foregoing items should be included in the determination of Mill's net income or loss for the
six-month interim period ended June 30, 1991?
- A. $90,000
- B. $70,000
- C. $120,000
- D. $140,000
Antwort: C 🗳️
Erklärung: (Nur für ZertFragen-Mitglieder sichtbar)
Which of the following types of entities are required to report on business segments?
- A. Joint ventures.
- B. Not-for-profit enterprises.
- C. Nonpublic business enterprises.
- D. Publicly-traded enterprises.
Antwort: C 🗳️
Erklärung: (Nur für ZertFragen-Mitglieder sichtbar)
A planned volume variance in the first quarter, which is expected to be absorbed by the end of the fiscal
period, ordinarily should be deferred at the end of the first quarter if it is: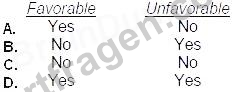
- A. Option A
- B. Option D
- C. Option C
- D. Option B
Antwort: B 🗳️
Erklärung: (Nur für ZertFragen-Mitglieder sichtbar)
Seite 1 von 33 wird angezeigt.
Fragen 1-5 von 165 werden angezeigt.







Appenzeller -
Mein Freund empfiehlt mir ihre FAR Studienführung aus ZertFragen dringend. Ich habe sie benutzt und sie ist wirklich sehr gut. Vielen vielen Dank!!!